증권사들이 증시 활황과 자본시장으로의 '머니무브'를 타고 은행을 위협할 만큼 빠르게 몸집을 키우고 있다. 미래에셋증권과 한국투자증권은 반기 순이익 2조원 시대를 열었고, 키움증권도 1조원대 순이익을 거두며 리테일 강자의 위상을 굳혔다. 하지만 급성장의 이면에는 신용융자, 위험자산 확대에 따른 변동성도 자리한다. 오너 2·3세의 경영 참여가 본격화하면서 승계 문제도 수면 위로 떠오르고 있다. 대형 증권사의 성장 동력과 이면의 위험, 승계구도, 포용금융 수준을 짚어본다. [편집자]
[아이뉴스24 성진우 기자] 대신증권은 인수합병으로 간판과 주인이 수없이 바뀐 증권업계에서 반세기 넘게 독립 증권사의 명맥을 이어온 '터줏대감'으로 통한다. 현재 자기자본 기준 10대 증권사인 대신증권은 올해 실적 급증과 자기자본 4조원 돌파를 발판으로 초대형 투자은행(IB) 도약을 노리고 있다.
다만 브로커리지(위탁매매 수수료)와 운용 부문의 높은 의존도는 풀어야 할 숙제다. 외형 성장에 걸맞은 안정적인 수익구조를 갖추는 것이 관건으로 꼽힌다.
삼락증권이 모태, 증권사(史)와 함께한 51년
대신증권의 전신은 1962년 설립된 삼락증권이다. 국내 자본시장이 아직 자리 잡지 못했던 당시 증권사들이 시세차익을 노리고 주가를 인위적으로 움직이는 이른바 ‘책동전’이 횡행했다. 시장의 신뢰도가 낮은 상황에서 1차 석유파동까지 겹치면서 삼락증권은 자본잠식에 빠졌고 1974년 매각에 나섰다.
1975년 양재봉 대신증권 창업자는 임대홍 미원그룹 회장, 박병규 해태제과 사장 등과 함께 삼락증권을 인수했다. 사명을 대신증권으로 바꾼 뒤 공격적으로 영업망을 넓혔다. 같은 해 정부가 추진한 ‘증권회사 대형화 계획’도 성장의 발판이 됐다. 대신증권은 인수 7개월 만에 증시에 상장했고 자본금을 20억원으로 늘리며 대형 증권사로 빠르게 자리 잡았다.
대신증권은 1970년대 주식과 채권 부문 모두 업계 성장률을 압도하는 성장세를 보였다. 특히 과감한 투자를 바탕으로 인수 공모 부문에서 두각을 나타냈다. 대신증권은 1977년 기업공개(IPO) 실적 2위에 오르고 채권 인수 주선 부문에서도 약 30%의 시장 점유율을 기록했다. 이를 바탕으로 1970년대 말 전성기를 맞았다.
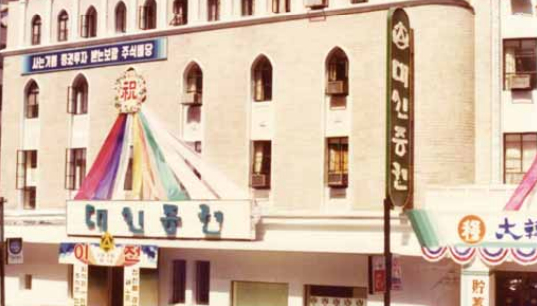
대신증권은 금융 계열사 설립과 인수에도 적극적이었다. 1988년 대신투자자문에 이어 이듬해 대신생명보험(현 푸본현대생명보험)을 출범시키며 종합금융사 발판을 다졌다. 2011년엔 중앙부산저축은행, 부산2저축은행, 도민저축은행을 패키지로 인수해 대신저축은행을 세웠다. 2014년 대신프라이빗에쿼티(PE), 2019년 대신자산신탁을 각각 출범시키면서 증권을 중심으로 운용, PE, 신탁, 저축은행 등을 계열사를 갖춘 종합금융그룹으로 성장했다.
대신증권은 출범 이후 51년간 사주와 사명을 그대로 유지하고 있다. 1997년 외환위기 직전 자기자본 기준 5대 증권사였던 대신·대우·동서·쌍용투자·LG증권 가운데 유일하다. 과거보다 업계 내 위상은 낮아졌지만 대기업이나 금융지주를 모회사로 두지 않고도 자기자본 기준 10위권 대형 증권사의 지위를 지키고 있다.
'이름값 대비 부진' 오명 벗고 발행어음 사업 노린다
대신증권은 오랜 업력과 인지도에 비해 실적 규모 면에서 상대적으로 존재감이 크지 않았다. 기업금융(IB)과 위탁매매 등 특정 사업에서 경쟁력을 갖춘 대형 증권사들과 비교해 뚜렷한 수익 기반을 구축하지 못했다는 평가를 받아왔다. 연결 기준 당기순이익은 2023년 1358억원, 2024년 1442억원으로 1000억원대 중반을 밑돌았다.
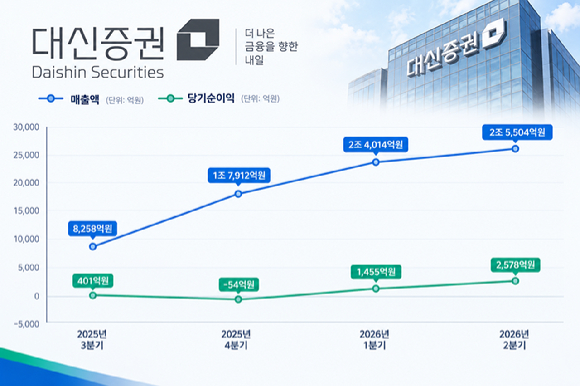
그러나 증시 활황을 타고 지난해부터 실적이 본격적으로 반등했다. 지난해 순이익은 1867억원으로 전년 대비 29.47% 증가했다. 같은 기간 영업이익은 3014억원으로 260.52% 급증했다.
실적 상승세는 올 들어 더욱 가팔라졌다. 상반기에만 4033억원의 순이익을 거두며 지난해 연간 순이익의 두 배를 넘어섰다. 전년 동기와 비교하면 165.2% 증가한 규모다. 시장에서는 올해 대신증권의 연결 기준 순이익이 5263억원에 이를 것으로 전망하고 있다.
윤유동 NH투자증권 연구원은 "최근 주식시장이 바닥을 다지는 국면에서 2분기 실적을 계기로 대신증권 역시 반등의 발판을 마련했다고 판단한다"며 "증권주 전반의 밸류에이션(기업가치 대비 주가수준) 매력이 부각되는 만큼 지속적인 관심이 필요한 시점"이라고 강조했다.
발행어음 사업에도 한발 가까워졌다. 대신증권은 2028년까지 발행어음 사업 인가를 목표로 하고 있다. 지난해 말 별도 기준 자기자본 4조원을 넘어서면서 발행어음 인가를 위한 자기자본 요건을 갖췄다.
발행어음 인가를 위해서는 자기자본 4조원 이상을 안정적으로 유지하고 부동산금융 익스포저 등 건전성 관리도 필요하다. 현재 종합금융투자사업자 10곳 가운데 발행어음 사업 인가를 받지 못한 곳은 대신증권뿐이다.
운용·브로커리지 치중⋯'수익 다각화' 과제
대신증권 실적의 두 축은 브로커리지와 트레이딩 운용(S&T) 손익이다. 다수 경쟁사와 유사하게 지난 1년 증시가 고공행진하면서 두 부문의 실적 기여도가 과도하게 늘어났다. 지수가 조정받으면서 거래대금이 꺾이면 두 부문을 중심으로 실적이 악화될 여지가 크다는 뜻이다.
대신증권의 별도 기준 2분기 순영업수익 4525억원 중 트레이딩 운용 손익은 1788억원으로 전년 동기 대비 305% 급증했다. 보유 중인 유가증권 주가가 전분기 대비 84.8% 상승한 데 따른 결과다. 단순 추산으로 분기 수익의 약 39.51%가 일회성 평가이익에서 나온 셈이다.
그러나 이는 주가가 내려가면 언제든 손실로 반영될 수 있다. 올 하반기 들어 지수가 박스권에 갇혀있는 가운데 운용 수익 고비중도는 향후 실적 부담으로 작용할 수 있다. 장영임 SK증권 연구원은 "해당 유가증권의 주가가 6월 말 대비 26.5% 하락한 상황으로 3분기에 평가손실을 인부 인식할 가능성이 높다"고 평가했다.
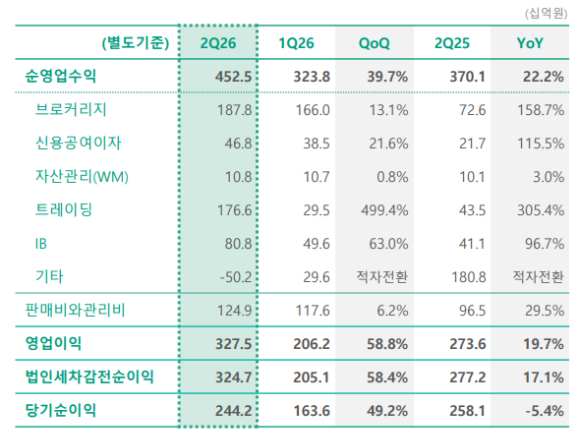
대신증권의 브로커리지 수익은 1878억원으로 전년 동기 대비 158.7% 뛰었다. 국내 주식 수탁수수료가 212.7% 증가하며 국내 증시 호황 효과를 제대로 봤다. 하지만 상반기 급증한 거래대금이 하반기 둔화하면서 수수료 수익성도 악화될 가능성이 크다는 전망이 나온다.
대신증권은 운용과 브로커리지 양쪽에서 시장 상황에 따른 실적 변동 위험을 동시에 안고 있다. 미래에셋증권에서 부각됐던 평가손익 변동성과 키움증권의 높은 브로커리지 의존도라는 대형 증권사들의 취약점이 대신증권에서는 함께 나타나는 구조다. 증시 활황에 힘입어 이익 규모는 크게 늘었지만 시장 흐름에 흔들리지 않는 이익 체력을 갖췄다고 보기에는 아직 이르다는 평가가 나오는 이유다.
장영임 SK증권 연구원은 "2분기 어닝 서프라이즈를 실현했으나 하반기엔 거래대금 감소뿐 아니라 유가증권 평가손실 부담도 커질 것으로 전망한다"며 "지속가능 자기자본이익률(Sustainable ROE) 상승은 크지 않은 가운데 자기자본비용(COE)은 리스크 프리미엄 확대에 따라 ROE보다 더 크게 상향됐다"고 설명했다.
/성진우 기자(politpeter@inews24.com)