[아이뉴스24 성진우 기자] 증시 호황을 타고 질주했던 증권주에 제동이 걸리고 있다. 거래대금 감소와 금리 상승으로 실적 눈높이가 낮아지면서 증권사별 주가 전망도 엇갈리는 모습이다. 특히 브로커리지(위탁매매) 의존도가 높은 키움증권과 스페이스X 평가손익 변동성에 노출된 미래에셋증권이 종목 내 약체로 거론된다. 향후 증권주 투자에서는 실적보다 배당과 사업구조에 따른 '옥석 가리기'가 중요해졌다는 분석이 나온다.
키움 '하향 보고서' 최다, 미래에셋 '목표가 낙폭' 최대
15일 금융투자업계에 따르면 올 3분기 내 종목 분석 보고서가 10개 이상 나온 증권주는 키움·미래에셋·삼성·한국금융·NH투자 등 5사로 집계된다. 자기자본과 실적 면에서 국내 최상위 대형사로 분류되는 곳들이다. 지난 1년간 증시 활황 영향으로 실적과 주가가 가파르게 올랐다.
지수가 횡보하고 미국 국채 금리가 지난달부터 상승세를 보이자 증권주를 바라보는 시각도 달라졌다. 대외 요인으로 거래대금이 지속적으로 감소하고 있어서다. 실적 상승이 대체로 거래 수수료 수익에 의존했단 점에서 올 하반기부터 증권사 분기 실적이 악화될 것이란 전망이 나온다. 이에 평균 목표주가도 줄줄이 낮아지고 있다.
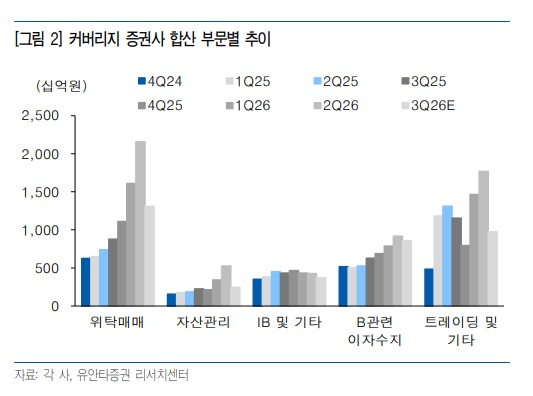
최근 3개월 내 가장 많은 목표가 하향 보고서가 나온 증권 종목은 키움증권으로 확인됐다. 총 18개 리포트 중 11개가 목표가를 낮춰 잡았다. 같은 기간 미래에셋증권(목표가 하향 보고서 9개), 삼성증권(9개), 한국금융지주(7개), NH투자증권(6개) 등 다른 대형사와 비교해 많게는 2배 가까이 많은 수치다.
유안타증권은 이달 10일 키움증권의 목표가를 기존 55만원에서 47만원으로 약 14.54% 낮췄다. 위탁매매 수수료에 실적 의존도가 타사 대비 높은 만큼 거래대금 감소의 악영향을 직접 받을 것이란 분석에서다.
우도형 연구원은 "올 3분기 위탁매매 수수료는 시장 거래대금 하락으로 전분기 대비 39.8% 감소가 예상되는데 코스닥 시장 부진으로 거래대금 점유율도 지속 하락하고 있는 상황"이라며 "분기 지배주주 순이익은 3082억원으로 컨센서스를 2.63% 하회할 것"이라고 내다봤다.
평균 목표가가 가장 많이 하락한 증권주는 미래에셋증권이다. 6월30일 목표가 7만7750원에서 현재 5만3824원으로 약 30.77% 감소했다. 목표가 하향 보고서가 더 많았던 키움증권(하락률 21.10%)보다 약 10%p 더 떨어졌다. 경쟁사로 꼽히는 한국금융지주 평균 목표가는 34만4625원에서 44만2444원으로 7.52% 하락하는 데 그쳤다.
올 상반기 3조원에 가까운 순이익을 낸 미래에셋증권은 브로커리지 수익 감소 우려보다 평가손익 리스크가 더 큰 부담 요인으로 지목된다. 스페이스X의 자기자본투자(PI) 평가손익의 실적 비중이 높다 보니, 단일 종목 주가에 실적 변동성이 커질 수 있기 때문이다.
올 2분기 미래에셋증권의 세전이익 2조5287억원 중 스페이스X 평가손익은 1조6424억원으로 집계된다. 전체의 약 64.23% 수준이다. 한때 공모가(135달러)를 밑돌던 스페이스X 주가가 최근 회복세를 보이고 있지만 예측하기 어려운 단일 종목 주가가 실적에 바로 영향을 줄 수밖에 없는 상황이다. 미래에셋증권은 매 분기 말 스페이스X 주가를 재평가에 당기손익-공정가치측정금융자산(FVPL)에 반영하고 있다.
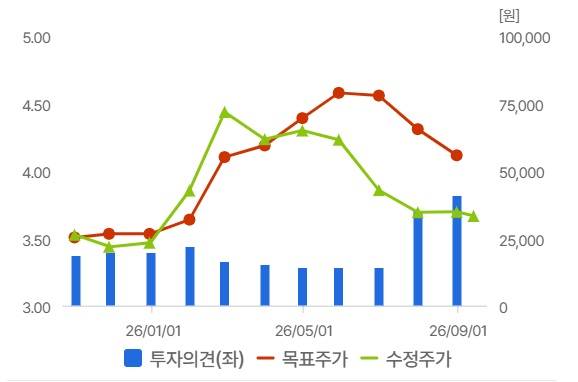
키움증권은 지난달 미래에셋증권을 업종 내 최선호주로 유지하면서도 목표가를 기준 9만원에서 6만5000원으로 27.77% 하향 조정했다. 안영준 연구원은 "투자자산 평가손익에 따른 단기 실적 부침이 있을 수 있다"며 "국내 브로커리지 업황 부진 우려도 감안해 타켓 PER 멀티플을 기존 20배에서 15배로 낮춘다"고 했다.
장영임 SK증권 연구원은 미래에셋증권을 두고 "이익과 손실을 떠나 이익 변동성이 단일 종목의 주가 수준에 따라 크게 변동하는 점은 명백한 할인의 요소"라며 "변동성 완화를 위한 조치가 필요한 상황"이라고 짚었다.
"실적 하락은 불가피⋯이제 '배당 수익률'에 집중해야"
증권사 실적이 1년간 가파르게 뛴 가운데 대외 상황이 달라지면 실적 악화는 피할 수 없다. 다만 상반기 호실적을 기록한 만큼 하반기 부진을 상쇄할 것으로 보인다.
문제는 내년이다. 호재로 작용할 상황이 지속되지 않으면 대부분 증권사가 올해 대비 큰 폭의 실적 하락이 예상된다. 실적 상승폭이 컸던 만큼 하락폭도 클 수밖에 없지만 이는 주가에 분명한 하방 요인으로 작용한다.
일각에선 증권주 종목 선별 과정에서 그 기준을 '실적'이 아닌 '배당'에 맞춰야 한다는 제언이 나온다.
우 연구원은 "매크로 불확실성 잔존 및 시중금리 지속 상승으로 위험자산(주식)에 대한 투자 매력도가 떨어지고 있다"며 "이제는 배당 수익률 확보 관점에서 증권업종을 트레이딩하는 것이 유효한 전략으로 판단된다"고 짚었다.
이어 "삼성증권의 경우 중장기적으로 배당성향 50%를 목표로 하고 있다"며 "경쟁사 대비 배당총액 증가가 가파를 것으로 전망된다"고 덧붙였다.
/성진우 기자(politpeter@inews24.com)