[아이뉴스24 김종성 기자] 현대중공업그룹이 중간지주회사인 현대제뉴인을 중심으로 건설기계사업 부문에 대한 대대적인 구조 개편에 나섰다.
그룹 계열사간 시너지를 극대화해 사업 경쟁력을 강화하겠다는 계획이지만, 시장의 반응은 냉랭하다.
28일 금융투자업계에 따르면 증권가에선 현대중공업그룹의 구조 개편에 대해 장기적으로는 긍정적 효과가 기대되지만, 단기 주식투자 관점에선 매출 감소와 자본희석 등으로 관련 기업들의 투자매력이 크지 않다고 평가하고 있다.
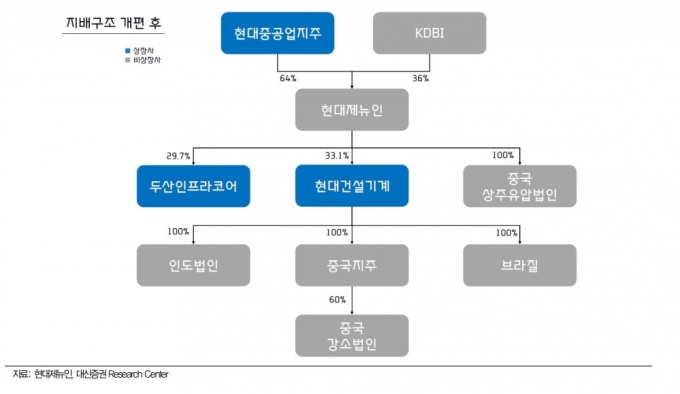
현대중공업그룹은 비상장 자회사인 현대제뉴인을 중심으로 하는 건설기계사업 부문 구조 개편을 진행해 왔다. 현대제뉴인은 최근 현대건설기계가 영위하던 건설기계 부품사업을 인수하고, 현대중공업지주로부터 현대건설기계 지분을 현물로 출자받아 자회사로 편입했다.
또 재무적 투자자(FI)인 KDB인베스트먼트로부터 자금을 확보해 두산인프라코어 지분 30%도 인수했다. 향후 현대제뉴인은 건설기계 부품 사업을 자체 사업으로 하면서 현대건설기계 지분을 보유하는 일종의 중간 지주사 역할을 할 예정이다.
아울러 현대중공업그룹은 지난 25일 통합투자설명회(IR)를 열어 현대제뉴인이 현대건설기계로부터 산업 차량 사업을 인수하고, 현대건설기계은 한국조선해양이 보유 중인 중국(40%)과 브라질(100%) 등 해외생산법인 지분을 취득하는 등의 계획을 발표했다. 해당 거래가 마무리되면 현대건설기계는 건설장비 제조 및 판매, 관련 제품의 A/S 사업만 남는다.
여기에 두산인프라코어가 8천억원 규모의 유상증자를 통해 DICC 지분 20%를 취득하고, 차입금 상환과 5대 1 무상감자를 통한 재무구조 개선 방안도 공개했다.
현대중공업그룹은 이번 구조 개편을 통해 기자재 통합 구매, 연구개발(R&D)비 감축, 핵심 부품 내재화, 제품 라인업 강화 등의 효과를 바탕으로 2025년까지 글로벌 톱5 건설장비 업체로 도약하겠다는 계획이다.
증권가에선 현대중공업그룹의 구조 개편 계획에 대한 아쉬움을 내비치고 있다. 장기적인 관점에서 두산인프라코어와 현대건설기계 사이 시너지를 통한 건설기계사업 부문의 성장 가능성을 긍정적으로 평가하고 있다. 그러나 단기적으로 매출 감소와 자본희석으로 부정적 측면이 크다는 분석이다.
이동헌 대신증권 연구원은 "현대건설기계는 지난 상반기 산업차량 사업의 매출액이 2천325억원으로 전체 매출에서 차지하는 비중은 12%"라며 "산업차량 사업을 현대제뉴인에 매각 시 매출은 감소할 것"이라고 분석했다.
특히 산업차량 사업은 미래성장 사업으로 지목되던 부품 사업으로, 매각 후 현대건설기계 투자심리에 부정적 영향이 우려된다.
현대중공업지주 입장에서도 일장일단이 있다는 평가다. 한영수 삼성증권 연구원은 "지분율이 높은 현대제뉴인이 부품사업을 인수하면서 현대중공업지주가 누릴 수 있는 부품사업 성장의 효익도 커질 것"이라며 "하지만 현대중공업이 직접 보유하고 있던 현대건설기계 지분을 비상장 자회사인 현대제뉴인을 통해 보유하게 되면서 해당 지분 가치에 대한 할인율은 커질 것"이라고 예상했다.
두산인프라코어에 대한 시장의 반응은 '쇼크' 수준이었다. 무상감자와 유상증자 계획이 공개되자 두산인프라코어의 주가는 지난 26일 18.77% 급락하기도 했다. 예상을 크게 뛰어넘는 증자 규모에 주가 희석효과도 그만큼 더 클 수밖에 없기 때문이다.
이 연구원은 "지난 25일 기준 시가총액 1조1천510억원에 신주인수권부사채(BW) 1천만주를 감안하면 8천억원 증자에 따른 주가 희석률은 38% 수준"이라며 "단기적으로 대규모 증자에 따른 주가 충격이 예상된다"고 분석했다.
한 연구원은 "현대중공업그룹의 건설기계사업 구조 재편 계획은 장기적으로는 두산인프라코어와 현대건설기계 사이의 시너지를 통해 건설기계사업 부문의 성장을 유도할 수 있을 것"이라며 "그러나 현대중공업지주, 현대건설기계, 두산인프라코어 중 구조 재편으로 뚜렷한 수혜를 입을 수 있는 곳을 찾기 어려워 단기, 주식투자 입장에선 아쉬운 결과"라고 말했다.
/김종성 기자(stare@inews24.com)